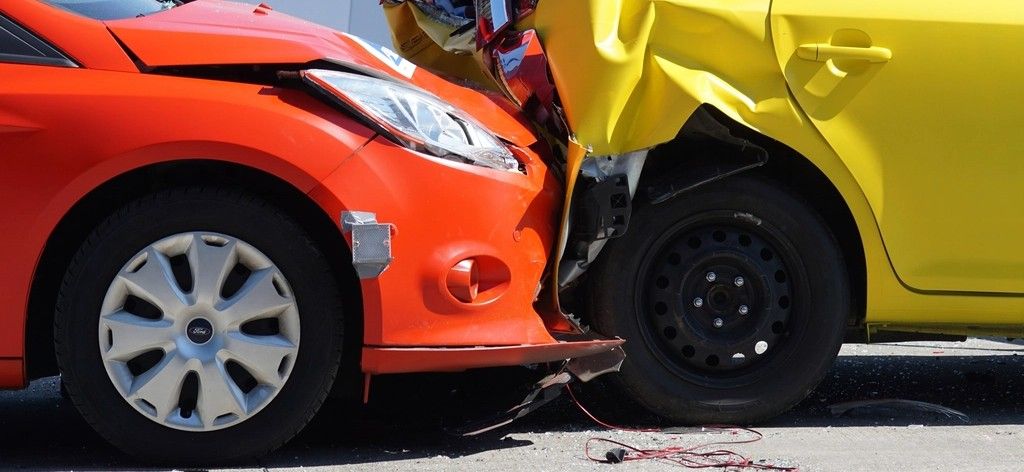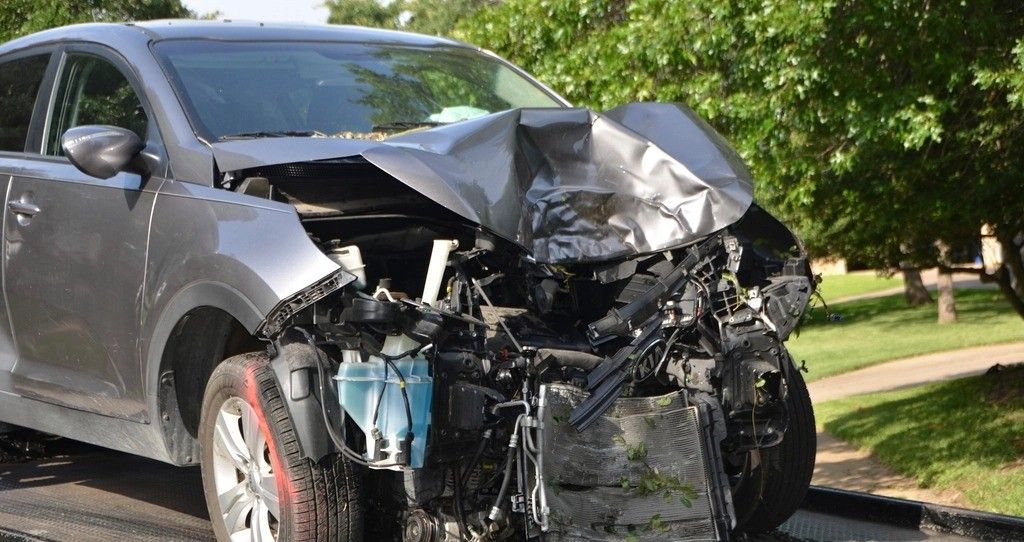

Une rayure le long de la portière, une bosse découverte en revenant au parking, un rétroviseur arraché dans une rue étroite : ces petits dégâts font partie de la vie de tout automobiliste. La question vient alors immédiatement : faut-il déclarer le sinistre à son assurance, ou payer la réparation soi-même ? Il n’y a pas de réponse unique. Tout dépend de votre responsabilité, du montant de votre franchise et du coût réel de la réparation. Voici les repères pour décider en connaissance de cause.
Les petits dégâts les plus fréquents
Avant de parler assurance, il faut savoir de quoi on parle. Les dommages légers les plus courants sont :
- les rayures : superficielles (dans le vernis) ou profondes (jusqu’à l’apprêt ou la tôle) ;
- les bosses de parking : coup de portière, chariot de supermarché, choc à faible vitesse ;
- le rétroviseur cassé ou arraché, avec ou sans dommage sur la coque ;
- le pare-chocs frotté contre un poteau ou un trottoir.
Certains se réparent rapidement et à moindre coût, d’autres demandent le remplacement d’une pièce et une mise en peinture. C’est pourquoi le premier réflexe utile est de faire évaluer les dégâts : chez Lifting Car, le devis carrosserie se fait sur présentation du véhicule, ce qui permet de connaître le vrai coût avant de choisir.
Les critères pour décider
1. Votre responsabilité
C’est le critère principal.
- Vous n’êtes pas responsable et le tiers est identifié (constat signé, plaque relevée) : la déclaration est en général avantageuse. Les réparations sont prises en charge par l’assurance du responsable, et votre bonus-malus n’est pas affecté.
- Vous êtes responsable, ou le tiers n’est pas identifié (bosse découverte sur un parking, délit de fuite) : la prise en charge dépend de vos garanties (tous risques, dommages collision…) et une franchise reste en général à votre charge.
Si un autre véhicule est impliqué, remplissez un constat même pour un petit accrochage : c’est la meilleure protection en cas de désaccord ultérieur. Notre guide pour remplir un constat amiable sans erreur vous aide à le faire correctement.
2. La franchise comparée au coût de la réparation
La franchise est la somme qui reste à votre charge après l’intervention de l’assurance. Si la réparation coûte moins cher que votre franchise, déclarer le sinistre ne vous apportera aucun remboursement. Si elle coûte un peu plus, le gain peut être faible au regard des conséquences sur votre bonus-malus.
Consultez votre contrat pour connaître le montant exact de votre franchise : il varie beaucoup d’un assureur et d’une formule à l’autre. Pour mieux comprendre ce mécanisme, lisez notre article sur la franchise d’assurance auto.
3. L’impact sur le bonus-malus
Le système de bonus-malus est encadré par la réglementation :
- un sinistre dont vous êtes entièrement responsable majore votre coefficient de 25 % à l’échéance suivante ;
- un sinistre partiellement responsable entraîne une majoration de 12,5 % ;
- un sinistre non responsable n’a aucun impact sur votre coefficient.
Un malus se traduit par une prime plus élevée pendant plusieurs années. Pour un petit dégât dont vous êtes responsable, il est donc souvent plus économique de payer la réparation vous-même.
4. Le délai de déclaration
Si vous décidez de déclarer, faites-le vite : le délai légal est de 5 jours ouvrés après la découverte du sinistre, sauf délai plus long prévu par votre contrat. Prenez des photos des dégâts dès que possible, et conservez tous les justificatifs.
Ce que l’on peut réparer sans passer par l’assurance
De nombreux petits dégâts se traitent pour un coût raisonnable, sans dossier d’assurance :
- une bosse sans éclat de peinture : selon l’état de la tôle, un débosselage peut suffire ;
- des micro-rayures ou un voile terne : un lustrage et polissage efface les défauts superficiels du vernis ;
- une rayure profonde ou un élément abîmé : une reprise de peinture sur l’élément concerné, ou une peinture complète si plusieurs éléments sont touchés.
Dans tous les cas, demandez un devis avant de décider : vous saurez si le montant justifie une déclaration.
Un conseil : ne laissez pas traîner une rayure qui atteint la tôle. Une fois le vernis et l’apprêt percés, l’humidité peut s’infiltrer et la corrosion s’installer, ce qui rend la réparation plus importante et plus coûteuse avec le temps. Traiter rapidement un petit dégât reste souvent la solution la plus économique.
Quand vaut-il mieux passer par l’assurance ?
La déclaration devient pertinente lorsque :
- vous n’êtes pas responsable et le tiers est identifié ;
- les dégâts sont importants (plusieurs éléments, pièces à remplacer, structure touchée) ;
- le coût de la réparation dépasse nettement votre franchise ;
- des dommages cachés sont possibles après un choc (support, radiateur, géométrie).
Après un accident plus sérieux, les bons réflexes sont détaillés dans notre article accident de voiture : que faire dans les premières heures. Et rappelez-vous que vous restez libre de choisir votre réparateur : votre assurance ne peut pas vous imposer un garage (voir le libre choix du garage).
Votre sinistre pris en charge chez Lifting Car
Si vous passez par votre assurance, Lifting Car, à Livry-Gargan, s’occupe de la réparation avec toutes les assurances, pour les particuliers comme pour les professionnels (flottes, chauffeurs VTC) :
- pas d’avance de frais : nous sommes réglés directement par votre assureur ;
- franchise offerte, sous forme de geste commercial du garage, selon conditions ;
- accueil de l’expert au garage et suivi du dossier avec l’assureur ;
- devis carrosserie établi sur présentation du véhicule.
Et si la réparation coûte moins cher que votre franchise, nous vous le disons : vous pouvez alors choisir de la régler directement, sans dossier.
Tous les détails sont sur notre page réparation après sinistre prise en charge par votre assurance. Vous pouvez aussi nous envoyer une demande de prise en charge sinistre avec des photos des dégâts.
Un doute après un accrochage à Livry-Gargan, Bondy, Gagny ou aux Pavillons-sous-Bois ? Appelez-nous au 07 89 93 01 95, écrivez-nous sur WhatsApp ou remplissez le formulaire : nous regardons votre cas et vous aidons à choisir la solution la plus avantageuse.
Besoin de faire réparer votre véhicule ?
Toutes assurances, franchise offerte (selon conditions), pas d'avance de frais, particuliers et professionnels.
Questions fréquentes
Une déclaration de sinistre non responsable fait-elle augmenter mon malus ?
Non. Le malus ne s'applique que si vous êtes reconnu responsable, totalement ou partiellement. Un sinistre dont vous n'êtes pas responsable n'entraîne pas de majoration de votre coefficient bonus-malus.
Quel est le délai pour déclarer un accident à mon assurance ?
Le délai légal est de 5 jours ouvrés à compter du moment où vous avez connaissance du sinistre, sauf si votre contrat prévoit un délai plus long. Passé ce délai, l'assureur peut refuser la prise en charge s'il prouve que le retard lui a causé un préjudice.
Puis-je faire réparer une rayure sans passer par l'assurance ?
Oui, rien ne vous y oblige. Pour une rayure superficielle ou une petite bosse, un lustrage ou un débosselage peut coûter moins cher que votre franchise. Demandez un devis sur présentation du véhicule pour comparer.
Si je paie moi-même, dois-je quand même prévenir mon assureur ?
Si un tiers est impliqué, il est prudent de faire un constat, même si vous comptez régler vous-même : l'autre partie peut déclarer le sinistre de son côté. Pour un dégât sans tiers, vous n'êtes pas tenu de déclarer si vous renoncez à la prise en charge. En cas de doute, renseignez-vous auprès de votre assureur.
Lifting Car offre-t-il la franchise sur tous les sinistres ?
La franchise peut être offerte sous forme de geste commercial du garage, selon conditions. Appelez-nous avec les détails de votre sinistre : nous vous indiquons ce qui s'applique à votre cas avant toute intervention.